Como apoio para empresas usuárias dos principais ERPs de mercado, que ainda não adequaram sua solução para a entrega, a integrarTI possui equipe qualificada e preparada para a ação.
Escrituração Contábil Digital deve ser enviada até 31 de maio, e a Fiscal até 31 de julho.
Os últimos dias dos meses de maio e julho são marcados pelo fim do prazo de entrega das obrigatoriedades fiscais ECD e ECF. Uma das ferramentas mais utilizadas como auxílio nesses cumprimentos é o famoso ERP. Porém, devido as constantes alterações realizadas pelo governo, é importante que as empresas atualizem seus sistemas de gestão para não comprometer a entrega, e evitar sanções e transtornos.
É o caso de empresas geridas com os principais ERPs de mercado. Periodicamente companhias disponibilizam atualizações, conforme mudanças e novidades no processo das obrigações, e para apoiar a entrega, organização e atualização da ferramenta nas empresas, a consultoria especialista em soluções de gestão integrarTI possui uma equipe de consultores capacitados sobre as atualizações da solução e peculiaridades das obrigações acessórias.
O ano de 2017 será a terceira entrega da ECF e as empresas ainda estão ajustando o fluxo de trabalho para diminuir o retrabalho e as intimações da Receita Federal. Se não entregues ou entregues com não-conformidades, a empresa será multada de acordo com o Decreto-Lei 1.598, limitada a 10% do lucro líquido. Caso a empresa não tenha registrado lucro líquido no ano-calendário 2016, a multa será calculada a partir dos resultados do ano-calendário 2015 ou anterior, com valores atualizados pela Taxa Selic.
Para quem apresentar as informações com atraso, a sanção pode variar de R$ 500 por mês-calendário ou fração ou R$ 1.500 por igual período. A obrigatoriedade é imposta a todas as pessoas jurídicas atuantes no Brasil, inclusive imunes e isentas, devendo apresentar seus dados a partir do ano-calendário de 2016.
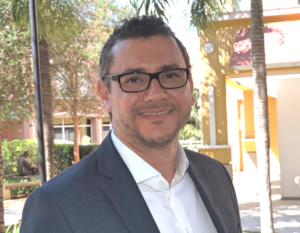
“Sabemos da importância e responsabilidade de estar em dia e de forma correta com fisco, por isso mantemos uma equipe altamente treinada para cada uma das obrigatoriedades ficais e assim apoiarmos as empresas nas atualizações sistêmicas e entregas das mesmas”, comenta Guy Holland (foto) – Diretor de Serviços da integrarTI.
Sobre ECD e ECF
A Escrituração Contábil Digital (ECD) e a Escrituração Contábil Fiscal (ECF) possuem naturezas e objetivos diferentes. A ECD instituída para fins fiscais e previdenciários, é parte integrante do Sistema Público de Escrituração Digital (SPED) e surgiu para substituir a escrituração que antes era realizada em papel. Esta é responsável pela transmissão de versão digital dos Livros Diário, Razão, Balancetes Diários, Balanços e das fichas de lançamento comprobatórias dos assentamentos transcritos das Pessoas Jurídicas.
Já a ECF, composta por 14 blocos é a mais extensa e trabalhosa obrigação acessória, que interliga dados contábeis e fiscais referentes à apuração do IRPJ e da CSLL. É responsável agilizar o processo de acesso do Fisco e tornar mais eficiente a fiscalização através do cruzamento de dados digitais. Esta substitui a DIPJ, tanto das empresas optantes pelo Lucro Real quanto as optantes pelo Lucro Presumido, além das entidades isentas ou imunes do IRPJ e CSLL, como é o caso das Organizações Não Governamentais (ONGs). Na ECF, torna-se obrigatória à escrituração digital do Livro de Apuração do Lucro Real (Lalur).
Quem deve entregar:
ECD
- Pessoas jurídicas tributadas com base no lucro real;
- As que foram tributadas com base no lucro presumido, sem incidência do Imposto sobre a Renda Retido na Fonte (IRRF), com parcela dos dividendos ou lucros superiores ao valor da base de cálculo do imposto, diminuída de todos os impostos e contribuições a que estiver sujeita;
- Pessoas jurídicas imunes e isentas que foram obrigadas a apresentar a Escrituração Digital das Contribuições, conforme Instrução Normativa RFB 1.252/2012;
- Sociedades em Conta de Participação (SCP), como livros auxiliares do sócio ostensivo.
Fica desobrigada a cumprir o disposto ECD 2017, pessoas jurídicas optantes pelo Simples Nacional na condição de ME ou EPP que recebe aporte de capital.
ECF
- A obrigatoriedade é imposta a todas as pessoas jurídicas atuantes no Brasil, inclusive imunes e isentas, devendo apresentar seus dados a partir do ano-calendário de 2016.
Fonte: Redação CIM8 Comunicação